Domain quco.de kaufen?
Wir ziehen mit dem Projekt
quco.de um.
Sind Sie am Kauf der Domain
quco.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quco.de kaufen?
Was bedeutet steuerlicher Verlust?
Was bedeutet steuerlicher Verlust? Ein steuerlicher Verlust entsteht, wenn die Ausgaben eines Unternehmens die Einnahmen übersteigen. Dieser Verlust kann steuerlich geltend gemacht werden, um die Steuerlast des Unternehmens zu reduzieren. Unternehmen können steuerliche Verluste in der Regel mit zukünftigen Gewinnen verrechnen, um ihre Steuerbelastung zu minimieren. Steuerliche Verluste können auch auf andere Jahre vorgetragen werden, um in Zukunft Steuern zu sparen. **
Was ist ein steuerlicher Verlustvortrag?
Was ist ein steuerlicher Verlustvortrag? Ein steuerlicher Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat, die steuerlich geltend gemacht werden können. Diese Verluste können in folgenden Jahren mit Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der steuerliche Verlustvortrag ist also eine Möglichkeit, Verluste steuerlich zu nutzen und die Steuerlast zu optimieren. Unternehmen können so ihre Liquidität verbessern und ihre Wettbewerbsfähigkeit stärken. **

Ähnliche Suchbegriffe für Steuerlicher
Top-Angebote
Produkte zum Begriff Steuerlicher:
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **
-
Was ist bei der Betriebsveräußerung hinsichtlich steuerlicher Aspekte zu beachten?
Bei der Betriebsveräußerung sind steuerliche Aspekte wie die Besteuerung des Veräußerungsgewinns, die Umsatzsteuerpflicht und die steuerliche Behandlung von stillen Reserven zu beachten. Zudem können steuerliche Begünstigungen wie die Möglichkeit der steuerfreien Veräußerung genutzt werden. Es ist ratsam, sich frühzeitig mit einem Steuerberater abzustimmen, um steuerliche Fallstricke zu vermeiden. **
-
Wann lohnt sich aus steuerlicher Perspektive eine Personengesellschaft und wann eine Kapitalgesellschaft?
Eine Personengesellschaft kann sich steuerlich lohnen, wenn die Gesellschafter von bestimmten steuerlichen Vorteilen wie der Gewerbesteuerbefreiung oder der Möglichkeit zur Verlustverrechnung profitieren möchten. Eine Kapitalgesellschaft hingegen kann sich steuerlich lohnen, wenn die Gesellschafter eine niedrigere persönliche Steuerbelastung wünschen und die Gewinne im Unternehmen reinvestiert werden sollen. Die Wahl der Rechtsform hängt jedoch von vielen individuellen Faktoren ab und sollte immer mit einem Steuerberater besprochen werden. **
-
Was sind die Vor- und Nachteile des Immobilienleasings aus finanzieller, rechtlicher und steuerlicher Sicht?
Vorteile des Immobilienleasings sind, dass es eine geringere Kapitalbindung erfordert, da keine direkten Investitionen in den Kauf der Immobilie getätigt werden müssen. Zudem können die Leasingraten als Betriebsausgaben steuerlich geltend gemacht werden. Allerdings können die Gesamtkosten des Leasings über die Zeit betrachtet höher sein als bei einem direkten Kauf der Immobilie. Zudem ist die rechtliche Gestaltung des Leasingvertrags komplex und erfordert eine genaue Prüfung der Vertragsbedingungen. **
Was sind die Vor- und Nachteile des Immobilienleasings aus finanzieller, rechtlicher und steuerlicher Sicht?
Vorteile des Immobilienleasings sind, dass es eine geringere Kapitalbindung erfordert, da keine großen Eigeninvestitionen notwendig sind, und dass die monatlichen Leasingraten als Betriebsausgaben steuerlich absetzbar sind. Zudem ermöglicht es Flexibilität, da die Immobilie nach Ablauf des Leasingvertrags zurückgegeben oder zu einem vorher vereinbarten Preis erworben werden kann. Nachteile sind, dass langfristig betrachtet das Leasing teurer sein kann als ein Kauf, da Zinsen und Gebühren anfallen. Zudem ist der Mieter bei Schäden oder Mängeln für die Instandhaltung und Reparaturen verantwortlich, was zusätzliche Kosten verursachen kann. In rechtlicher Hinsicht ist zu beachten, dass der Leasingnehmer nicht automatisch Eig **
Was sind die Vor- und Nachteile des Immobilienleasings aus finanzieller, rechtlicher und steuerlicher Sicht?
Vorteile des Immobilienleasings sind, dass es eine geringere Kapitalbindung erfordert, da keine direkten Investitionen in den Kauf der Immobilie getätigt werden müssen. Zudem können die Leasingraten als Betriebsausgaben steuerlich geltend gemacht werden. Allerdings ist zu beachten, dass das Leasingunternehmen Eigentümer der Immobilie bleibt, was zu Einschränkungen bei der Gestaltung und Nutzung führen kann. Zudem können sich rechtliche und finanzielle Risiken ergeben, wenn die Vertragsbedingungen nicht sorgfältig geprüft werden. **
Top-Angebote
Produkte zum Begriff Steuerlicher:
-
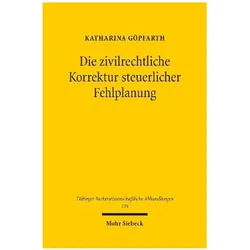
Die zivilrechtliche Korrektur steuerlicher Fehlplanung, Fachbücher von Katharina GöpfarthKönnen unerwartete und unerwünschte steuerliche Belastungen eines Rechtsgeschäfts nachträglich korrigiert werden? Katharina Göpfarth untersucht die rechtlichen Instrumente zur Beseitigung solcher Steuerfolgen im Spannungsfeld zwischen Zivil- und Steuerrecht. Im Mittelpunkt steht die Erkenntnis, dass die steuerliche Folgenbeseitigung primär über zivilrechtliche Mechanismen erfolgt und dabei ambivalente Wirkungen entfaltet. Einerseits kann sie Steuerpflichtigen einen Ausgleich für mangelnde Steuerplanungssicherheit bieten, andererseits eröffnet sie missbräuchliche Anreize zur risikolosen Steuerumgehung. Auf der Grundlage eines Rechtsvergleichs zwischen Deutschland, England und Kanada zeigt die Autorin, wie Gerichte steuerpolitische Erwägungen in die Anwendung zivilrechtlicher Instrumente integrieren und welche Konsequenzen sich hieraus für Dogmatik und Rechtspolitik ergeben.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit, Ressourceneffizienz und Klimaschutz, Fachbücher von Institut Bauen und Umwelt e.V.Nachhaltigkeit ist das neue Normal. Und doch steht Nachhaltigkeit in der Baubranche bei der Planung und Umsetzung oft hinter Themen wie Sicherheit, Kosten und Terminen zurück. Es ist unbestritten ein Thema, welches gesellschaftlich an Bedeutung gewinnt. Neu sind Fragen zur Ressourceneffizienz der eingesetzten Baumaterialien und des Klimaschutzes. Dem Bausektor fällt hier wegen seiner wirtschaftlichen Bedeutung und des relevanten Ressourceneinsatzes eine wichtige Rolle zu. Das Buch greift diese Themen aus Sicht von konstruktiven Ingenieuren, Bauunternehmen und Bauproduktenherstellern auf und fasst den aktuellen Stand der Technik mit konstruktiven Lösungen für das Planen und Bauen übersichtlich zusammen. Eingangs werden Hintergrund und Zielsetzung kurz und prägnant beleuchtet. Im anschliessenden Fachteil werden zielgruppengerecht und lösungsorientiert Ansätze und aktuelle Möglichkeiten durch führende Ingenieure und Forscher vorgestellt. Abschliessend werden Produkte und Dienstleistungen für Nachhaltigkeit, Ressourceneffizienz und Klimaschutz beim Planen und Bauen präsentiert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet steuerlicher Verlust?
Was bedeutet steuerlicher Verlust? Ein steuerlicher Verlust entsteht, wenn die Ausgaben eines Unternehmens die Einnahmen übersteigen. Dieser Verlust kann steuerlich geltend gemacht werden, um die Steuerlast des Unternehmens zu reduzieren. Unternehmen können steuerliche Verluste in der Regel mit zukünftigen Gewinnen verrechnen, um ihre Steuerbelastung zu minimieren. Steuerliche Verluste können auch auf andere Jahre vorgetragen werden, um in Zukunft Steuern zu sparen. **
-
Was ist ein steuerlicher Verlustvortrag?
Was ist ein steuerlicher Verlustvortrag? Ein steuerlicher Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat, die steuerlich geltend gemacht werden können. Diese Verluste können in folgenden Jahren mit Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der steuerliche Verlustvortrag ist also eine Möglichkeit, Verluste steuerlich zu nutzen und die Steuerlast zu optimieren. Unternehmen können so ihre Liquidität verbessern und ihre Wettbewerbsfähigkeit stärken. **
-
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **
-
Was ist bei der Betriebsveräußerung hinsichtlich steuerlicher Aspekte zu beachten?
Bei der Betriebsveräußerung sind steuerliche Aspekte wie die Besteuerung des Veräußerungsgewinns, die Umsatzsteuerpflicht und die steuerliche Behandlung von stillen Reserven zu beachten. Zudem können steuerliche Begünstigungen wie die Möglichkeit der steuerfreien Veräußerung genutzt werden. Es ist ratsam, sich frühzeitig mit einem Steuerberater abzustimmen, um steuerliche Fallstricke zu vermeiden. **
Ähnliche Suchbegriffe für Steuerlicher
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WANDBILD distelblume umweltIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
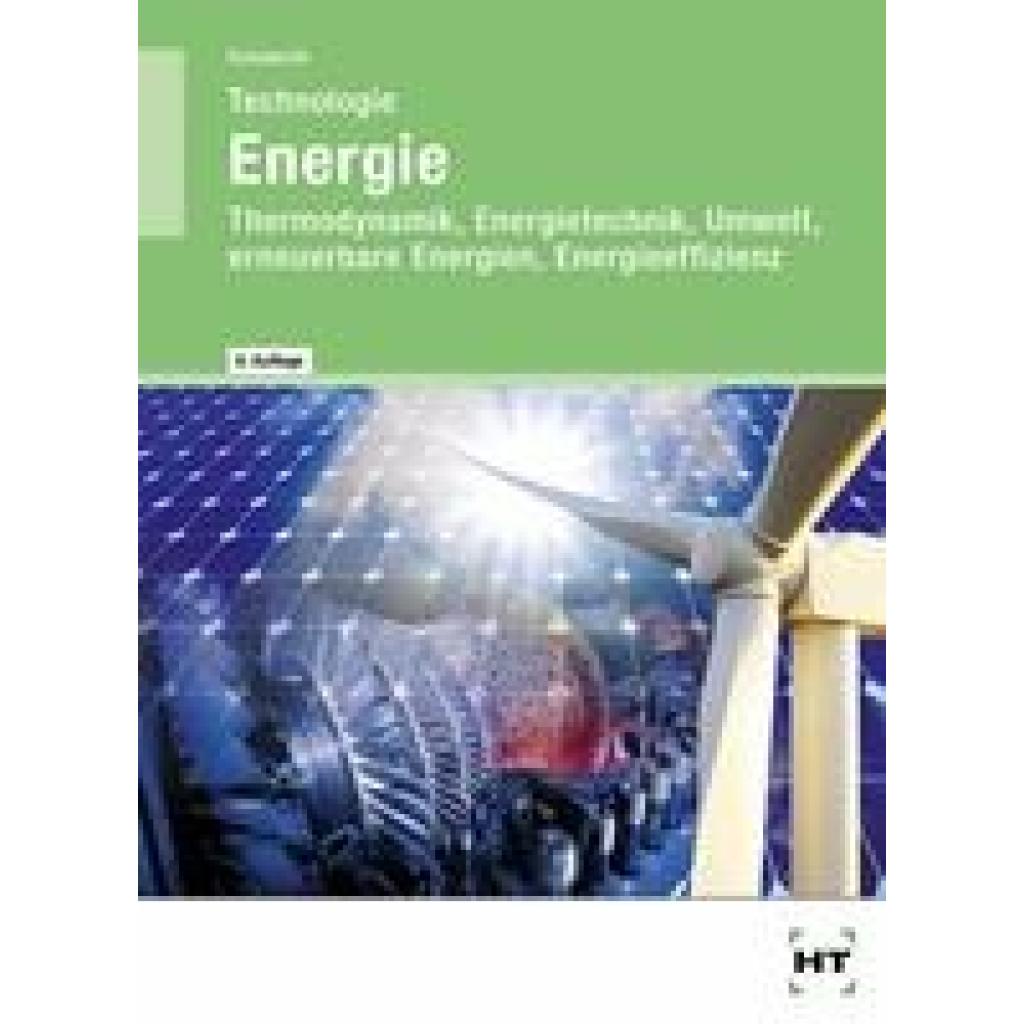
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich aus steuerlicher Perspektive eine Personengesellschaft und wann eine Kapitalgesellschaft?
Eine Personengesellschaft kann sich steuerlich lohnen, wenn die Gesellschafter von bestimmten steuerlichen Vorteilen wie der Gewerbesteuerbefreiung oder der Möglichkeit zur Verlustverrechnung profitieren möchten. Eine Kapitalgesellschaft hingegen kann sich steuerlich lohnen, wenn die Gesellschafter eine niedrigere persönliche Steuerbelastung wünschen und die Gewinne im Unternehmen reinvestiert werden sollen. Die Wahl der Rechtsform hängt jedoch von vielen individuellen Faktoren ab und sollte immer mit einem Steuerberater besprochen werden. **
-
Was sind die Vor- und Nachteile des Immobilienleasings aus finanzieller, rechtlicher und steuerlicher Sicht?
Vorteile des Immobilienleasings sind, dass es eine geringere Kapitalbindung erfordert, da keine direkten Investitionen in den Kauf der Immobilie getätigt werden müssen. Zudem können die Leasingraten als Betriebsausgaben steuerlich geltend gemacht werden. Allerdings können die Gesamtkosten des Leasings über die Zeit betrachtet höher sein als bei einem direkten Kauf der Immobilie. Zudem ist die rechtliche Gestaltung des Leasingvertrags komplex und erfordert eine genaue Prüfung der Vertragsbedingungen. **
-
Was sind die Vor- und Nachteile des Immobilienleasings aus finanzieller, rechtlicher und steuerlicher Sicht?
Vorteile des Immobilienleasings sind, dass es eine geringere Kapitalbindung erfordert, da keine großen Eigeninvestitionen notwendig sind, und dass die monatlichen Leasingraten als Betriebsausgaben steuerlich absetzbar sind. Zudem ermöglicht es Flexibilität, da die Immobilie nach Ablauf des Leasingvertrags zurückgegeben oder zu einem vorher vereinbarten Preis erworben werden kann. Nachteile sind, dass langfristig betrachtet das Leasing teurer sein kann als ein Kauf, da Zinsen und Gebühren anfallen. Zudem ist der Mieter bei Schäden oder Mängeln für die Instandhaltung und Reparaturen verantwortlich, was zusätzliche Kosten verursachen kann. In rechtlicher Hinsicht ist zu beachten, dass der Leasingnehmer nicht automatisch Eig **
-
Was sind die Vor- und Nachteile des Immobilienleasings aus finanzieller, rechtlicher und steuerlicher Sicht?
Vorteile des Immobilienleasings sind, dass es eine geringere Kapitalbindung erfordert, da keine direkten Investitionen in den Kauf der Immobilie getätigt werden müssen. Zudem können die Leasingraten als Betriebsausgaben steuerlich geltend gemacht werden. Allerdings ist zu beachten, dass das Leasingunternehmen Eigentümer der Immobilie bleibt, was zu Einschränkungen bei der Gestaltung und Nutzung führen kann. Zudem können sich rechtliche und finanzielle Risiken ergeben, wenn die Vertragsbedingungen nicht sorgfältig geprüft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.